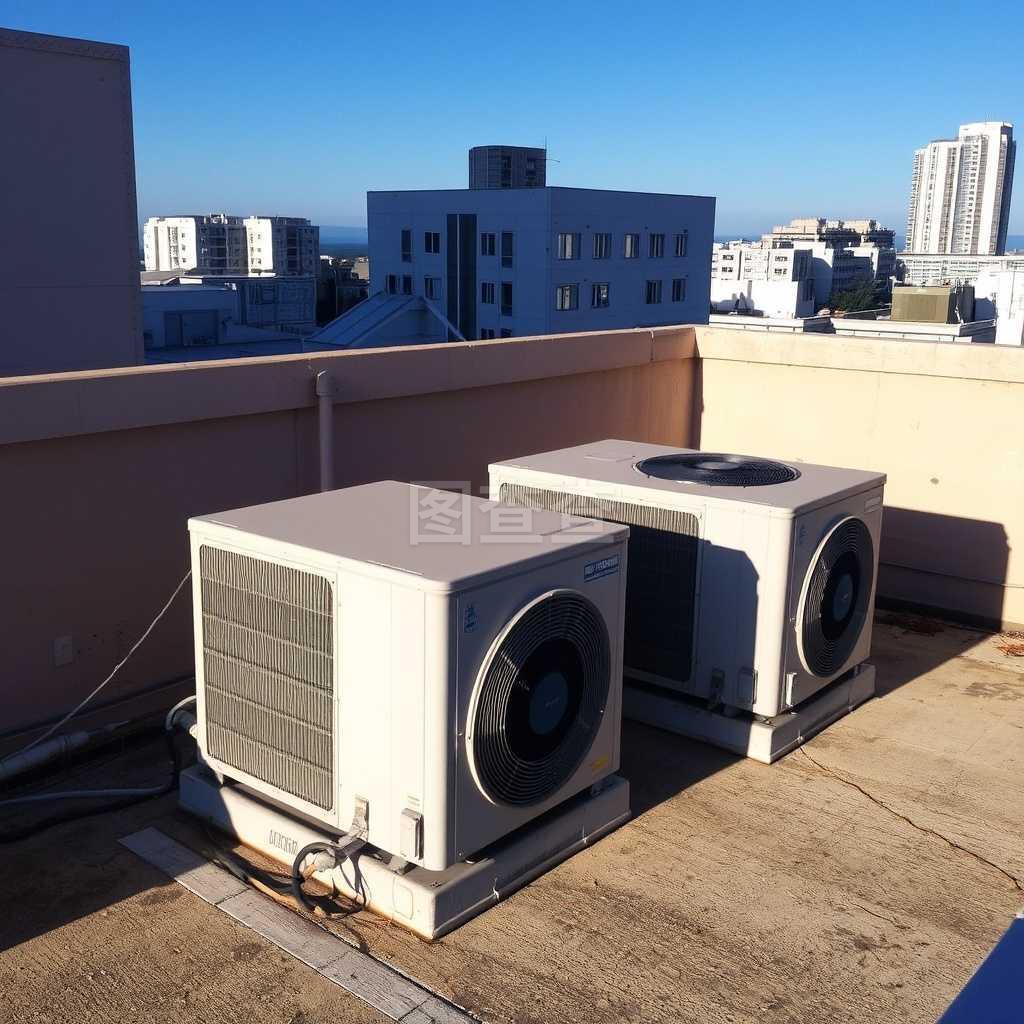
中央空调早已不是"别墅专属"的奢侈品。当住宅精装、数据中心、锂电厂房、医疗洁净等场景同时发力,这条千亿级赛道正在经历从"卖设备"到"卖系统、卖服务"的深层切换。对采购方而言,真正的难点也不是预算多少,而是如何在多联机、风管机与水冷机组之间做出经得起十年检验的决策。
一、千亿存量市场:结构性拐点已经出现
据产业在线(BDR)历年数据,中国中央空调市场销售额长期维持在千亿元量级,2023年约为1080亿元。细分结构上,多联机占比超过五成,单元机(即常说的风管机)约一成出头,离心机、螺杆机、模块机等水冷机组合计约两成。2024年以来,受住宅精装交付放缓和商业地产投资收缩影响,整体规模出现回落,但数据中心制冷、新能源制造厂房、既有建筑节能改造三条支线逆势上行。
品牌格局同样在变。格力中央空调、大金中央空调依旧稳居第一梯队,美的、海尔、日立等紧随其后,国产品牌合计份额已过半。价格战之外,厂商比拼的重心正转向控制系统、能效算法与全生命周期服务能力。
二、选型逻辑:多联机与水冷机组的分水岭
中央空调选型的核心,不是"哪个牌子好",而是负荷特性与使用时长。
- 多联机:分区灵活、独立计费、无需专人值守,适合办公、连锁门店、家用中央空调场景;
- 风管机:初投资低、安装简单,适合小面积住宅或局部改造;
- 水冷机组:离心机、螺杆机在大冷量、长运行工况下能效优势明显,是数据中心、医院、大型商业综合体的主流选择。
实践中常见的失误,是按峰值负荷一次性放大选型。机组长期在30%负荷以下运行,能效比急剧衰减,这比选贵一档设备更伤成本。合理的做法是结合全年逐时负荷模拟,按"部分负荷性能系数"而非名义工况参数来评估中央空调报价的性价比。
三、安装:被严重低估的"系统集成"环节
业内常说"三分设备、七分安装",这并非营销话术。冷媒管长度与落差超标、分歧管位置不当、抽真空时间不足、风管漏风率偏高,都会让一台高能效机组跑出低能效结果。中央空调安装本质上是一次小型系统集成:管路、电气、控制、土建预留必须协同,任何一个环节脱节,后期都难以补救。
四、维保与数字化:从"救火"到"预测"
运行阶段的能耗损失往往更隐蔽。冷凝器水垢每增厚1毫米,机组能耗约上升3%至8%;风机盘管表冷器积尘后,换热效率下降,风机能耗可增加一成以上。这也解释了为什么中央空调清洗不该等到出风变小才做。
更有价值的变化来自信息化。物联网传感器采集供回水温度、压差、电流、振动等参数,经云平台汇聚后由算法做能效诊断与故障预警,中央空调维保从"定期上门"转向"按需触发"。公开案例中,商业综合体冷站采用群控加AI优化后,系统综合能效比提升10%至18%,年电费节约可达数十万元。政策端同样在推:新建大型数据中心PUE要求趋严,直接拉动磁悬浮离心机、液冷等高效方案的需求。
五、给决策者的三点判断
- 先算全年负荷,再谈机型,别用峰值思维做选型;
- 把安装与调试写进合同验收条款,而不是只看设备清单;
- 提前规划计量与监控接口,为后续智慧运维留出数据通道。
中央空调是一次跨越十余年的资产投入。设备只是起点,系统集成能力与数据化运维水平,才真正决定它最终是"耗电大户"还是"节能资产"。